Qui est concerné ?
La taxe d’habitation sur les résidences principales a été supprimée, mais celle sur les résidences secondaires demeure. Elle concerne, sous réserve des règles applicables, les locaux meublés affectés à l’habitation qui ne constituent pas la résidence principale. Un propriétaire doit donc distinguer l’usage réel de chaque bien, sa situation au 1er janvier et les informations déclarées à l’administration fiscale.
Les dates à surveiller
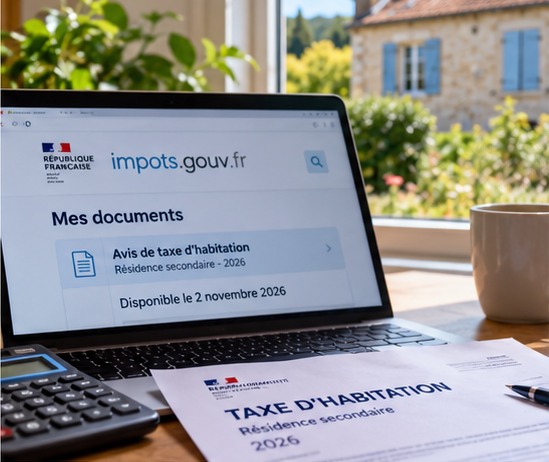
Pour 2026, le calendrier annoncé prévoit une mise à disposition des avis en ligne à partir du 2 novembre pour les contribuables non mensualisés, puis du 16 novembre pour les mensualisés. Ces dates correspondent à l’accès aux avis, pas nécessairement à une date unique de paiement. Il convient de consulter la date limite inscrite sur son propre document et de vérifier les modalités de règlement proposées par l’administration.
Où retrouver son avis
Le contribuable peut se connecter à son espace particulier sur impots.gouv.fr, puis consulter la rubrique consacrée aux documents fiscaux. Il doit vérifier l’adresse du logement, le nom du redevable, la période d’imposition et les éventuelles particularités locales. Les avis papier peuvent suivre un calendrier distinct. En cas de doute, le service des impôts compétent reste l’interlocuteur de référence.
Pourquoi le montant peut varier
Le montant dépend notamment de la valeur locative cadastrale, des taux votés localement et, dans certaines communes, d’une éventuelle majoration sur les résidences secondaires. Deux biens de même surface situés dans des communes différentes peuvent donc donner lieu à des montants sensiblement différents. Il serait trompeur d’annoncer un taux national uniforme d’augmentation pour 2026.
Déclaration d’occupation et erreur éventuelle
Les propriétaires doivent s’assurer que la situation d’occupation de leurs biens est correctement renseignée dans le service « Gérer mes biens immobiliers ». Une erreur de qualification peut entraîner un avis inadapté. Si le bien est devenu résidence principale, s’il a été vendu ou si la situation déclarée ne correspond plus à la réalité, il convient de vérifier les données et, si nécessaire, de déposer une réclamation documentée.
La bonne méthode avant de payer
Il faut commencer par lire l’avis, comparer avec la situation du bien, consulter les explications officielles puis, si nécessaire, contacter l’administration. Une réclamation ne dispense pas automatiquement du paiement à l’échéance : les modalités d’un éventuel sursis doivent être examinées avec le service fiscal. Conserver les justificatifs d’occupation et les échanges écrits permet de sécuriser la démarche.
Où trouver le bon document
La première étape consiste à ouvrir son espace personnel sur impots.gouv.fr et à consulter la rubrique des documents fiscaux. Pour les contribuables non mensualisés, l’avis doit être disponible à partir du 2 novembre ; pour les mensualisés, à partir du 16 novembre. Les envois papier suivent un autre calendrier. Il faut vérifier l’année, l’adresse du bien et l’identité du redevable avant de comparer le montant avec celui de l’année précédente.
Pourquoi la somme peut changer
Le montant dépend notamment de la valeur locative cadastrale et des taux votés localement. Certaines communes appliquent une majoration dans les conditions prévues par la réglementation. Deux résidences secondaires de même surface peuvent donc être imposées différemment selon leur localisation et leurs caractéristiques. Il serait trompeur d’annoncer une hausse nationale uniforme. En cas de variation importante, l’avis et les informations de la collectivité constituent les premiers documents à examiner.
Réclamation et calendrier de paiement
Une erreur d’occupation ou d’identification doit être signalée à l’administration fiscale, idéalement depuis la messagerie sécurisée. Il convient de conserver les justificatifs d’usage du logement et les échanges. Pour 2026, Service Public annonce une échéance de paiement au 15 décembre et un prélèvement le 28 décembre pour les personnes ayant choisi le prélèvement à l’échéance. Une contestation ne dispense pas automatiquement de payer : les modalités doivent être vérifiées auprès de la DGFiP.
Source principale
https://www.service-public.gouv.fr/particuliers/actualites/A16903
©LÉO – L’Éditorial Expert & Observateur : rédacteur – Copywriter
Crédit photo : visuel généré par IA pour ACHETER-LOUER.FR
©2026 acheter-louer.fr, Toute reproduction même partielle est strictement interdite